Finikz 2026年4月1日 14:46
前段时间,阿里宣布未来三年投入3800亿人民币——这个数字超过了它过去十年在云和AI基础设施上投入的总和。
不是产品,不是营销,不是研发。
是基础设施。
很多人看到这个消息,第一反应是"钱真多",第二反应是……然后就没有然后了,不太懂这钱往哪儿烧。其实,这3800亿里有很大一块,烧的是一个叫 AIDC 的东西。
AIDC。四个字母,很多人第一次看到还以为是某个缩写协议。它是 AI Data Center 的简称,中文叫AI数据中心,或者叫智算中心。
听起来就是个放机器的大房子?
并不是。
AIDC和你印象里的"机房"是两回事
你大概知道传统的数据中心——IDC(Internet Data Center)。网站要运行、APP要在线、你发的朋友圈要存下来,背后都是一排排服务器在某个机房里嗡嗡作响。
这类传统机房,每个标准机柜的功耗大概在4到8千瓦。不高,风扇吹一吹就能散热。一栋楼里装几千个机柜,主要跑的是网站后端、数据库、文件存储这类任务——CPU打主力,稳定、可靠,够用。
AIDC不是这个逻辑。
它的核心不是CPU,是 GPU 。图形处理器,原本是给游戏渲染画面用的。后来人们发现,GPU做矩阵运算快得离谱,而AI训练本质上就是海量矩阵运算——于是GPU变成了AI时代的发动机。
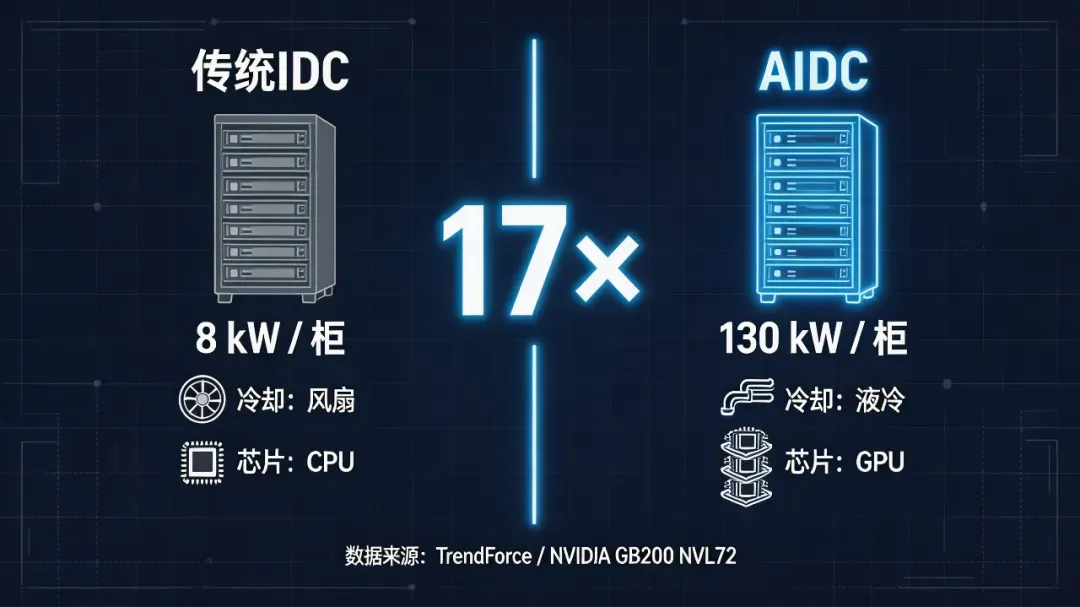
一台搭载NVIDIA H100芯片的AI服务器,单卡功耗就达到700瓦。一整柜的GPU服务器,功耗轻松突破20到100千瓦,最新的NVIDIA GB200 NVL72系统, 单个机柜的热设计功耗高达130到140千瓦 (TrendForce数据)。
对比一下:传统IDC一个机柜8千瓦,AIDC一个机柜130千瓦。
17倍。
这不是改良,是另一个物种。
那它到底有多重要?
2025年,全球几乎所有大科技公司同时做了同一件事:疯狂建AIDC。
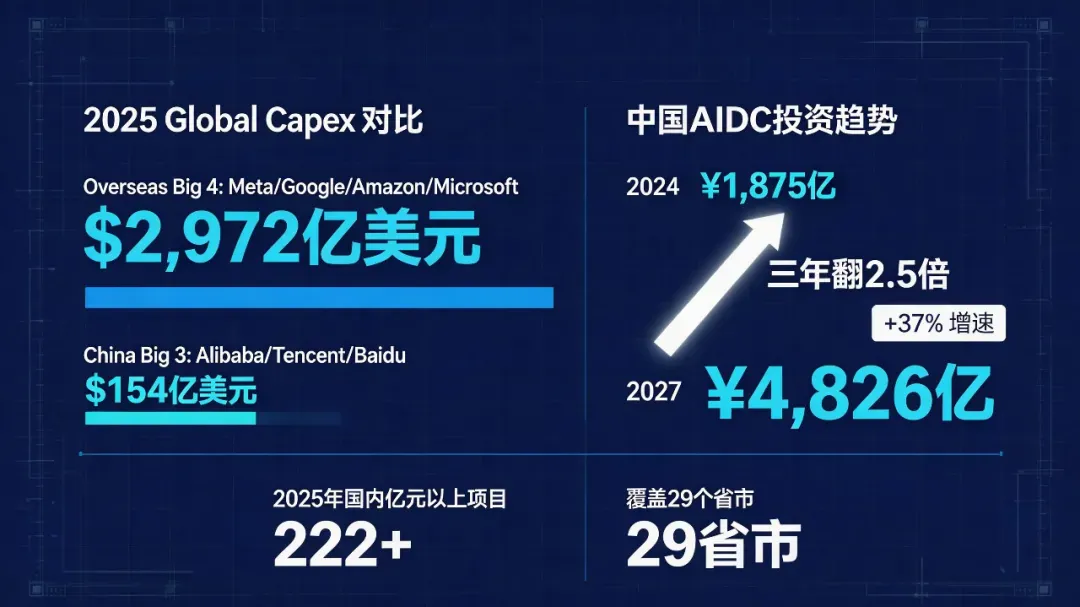
Meta、谷歌、亚马逊、微软——根据Bloomberg的一致预期,这四家公司2025年合计资本开支约 2972亿美元 ,同比增长近37%。国内腾讯、百度、阿里三家合计约154亿美元,增速19%。
一年,不到四家公司,就花了快3000亿美元。
这笔钱在修什么?
不是修路,不是盖楼。是在建算力底座——训练大模型要用,推理要用,未来所有的AI应用,从你问ChatGPT一个问题,到工厂里的质检摄像头实时识别瑕疵品,背后都要用。
说得俗气一点: AIDC是AI时代的发电厂 。你用电的时候不需要知道电从哪来,但那个厂子不能停。
扯远了,说回来。
中国这边,国内2024年AIDC投资规模约1875亿元,方正证券预测,这个数字到2027年会涨到 4826亿元 ——三年翻两倍多。光是2025年,国内中标金额超过亿元的智算中心项目就有 222个以上 ,分布在29个省市(OFweek数据)。
说实话,这个速度有点吓人。不是说"厉害了"那种吓人,是——你真的跟得上吗?全国29个省市同步在挖坑、铺电缆、架机柜,这些算力建出来之后谁用、怎么用,值不值这个钱,现在根本说不清楚。
这个密度,不像是在追风口,更像是在补基础设施的历史欠账——但也可能是在重复一遍当年共享单车"先铺再说"的老路。
核心技术到底是什么?
搞清楚AIDC"贵在哪里",大概有三件事绕不开。
第一件:算力
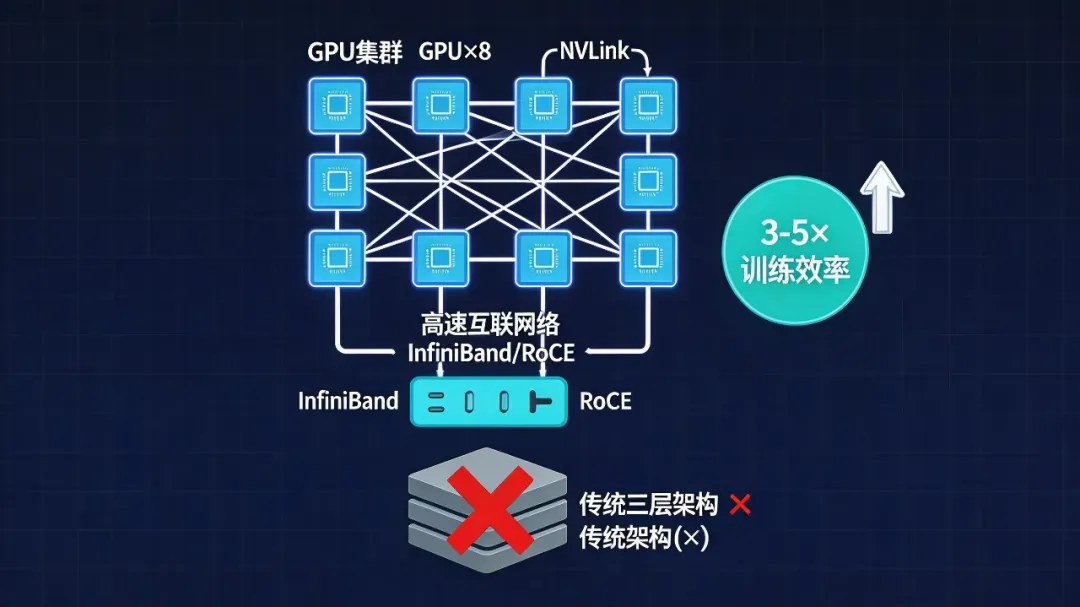
AIDC的核心资产是GPU集群。训练一个大模型,不是一块GPU能搞定的,要几百块、几千块甚至更多的GPU同时协作,每秒钟在彼此之间传输海量的参数数据。
这就对网络提出了变态级别的要求。传统数据中心的那套三层网络架构,根本撑不住AI训练的通信需求。AIDC用的是InfiniBand或者RoCE技术,延迟极低、带宽极高,模型参数在GPU之间的同步要快得像呼吸一样自然。
英伟达的数据是,用NVLink和InfiniBand构建的AI集群,训练效率比传统架构高 3到5倍 。
第二件:散热
单机柜130千瓦,你要怎么散热?
靠风扇?早就不够用了。
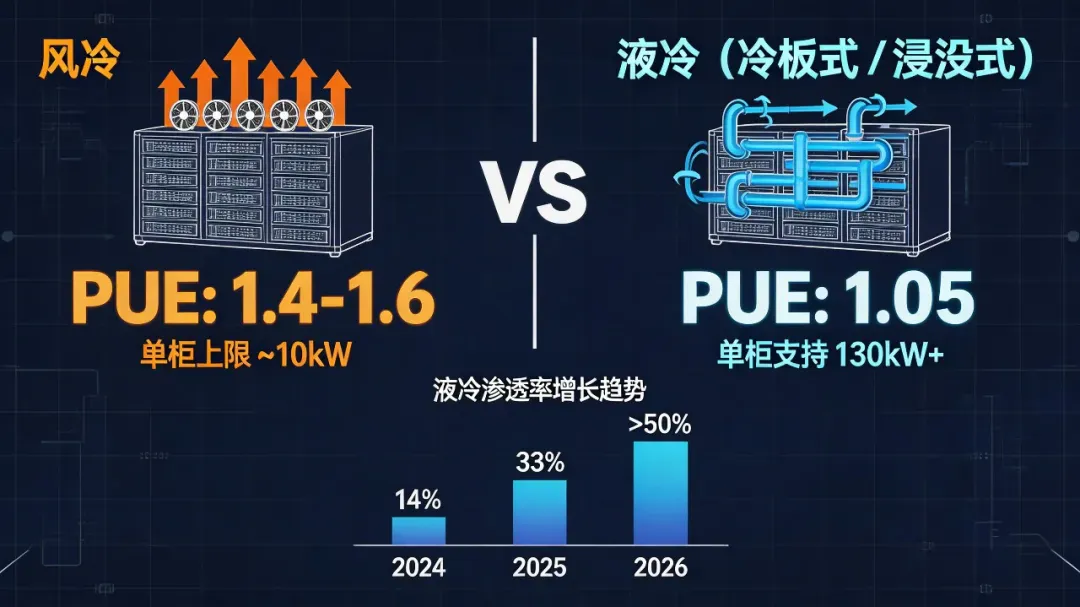
AIDC的散热解决方案是 液冷 。分两种路线:冷板式液冷(水管贴着芯片走,带走热量)和浸没式液冷(服务器直接泡进特殊液体里)。
浸没式液冷的散热效率更高,可以把PUE(电源使用效率,越低越节能)压到 1.05左右 ——而传统风冷机房的PUE通常在1.4到1.6。工信部已经要求,2025年起新建大型数据中心PUE要低于1.3,这在纯风冷体系下几乎做不到。
TrendForce的数据显示,液冷在AI数据中心的渗透率,从2024年的14%提升到2025年的33%,预计2026年国内AI服务器的液冷渗透率将超过 50% 。
这件事不像"技术进步",更像一场被逼出来的革命。散热跟不上,GPU烧坏,模型训练崩,所有投资清零。所以液冷不是加分项,是必选项。
但问题是,液冷产业链现在 烂得很彻底 。冷板、CDU、连接器,每家厂商规格不一样,你买了A家的冷板配B家的分液盘,装进去发现接口对不上,出了问题谁都说"那不是我这段的事"。听起来是小毛病,但数据中心出了故障停机一分钟,多少钱没了?这笔账没人说清楚过。
第三件:能源
这件事很少被提,但可能是AIDC最深层的约束。
一个中等规模的AIDC,年耗电量可以达到几亿度。全球数据中心的核心IT电力需求,SemiAnalysis预测将从2023年的49GW增长到2026年的 96GW ,其中智算中心拉动的增量占 85% 。
找地方建、找足够的电、接稳定的网——算力、散热、能源,这三角缺一块,AIDC就是个空壳。
下一步往哪走?
有几个方向是相对确定的。
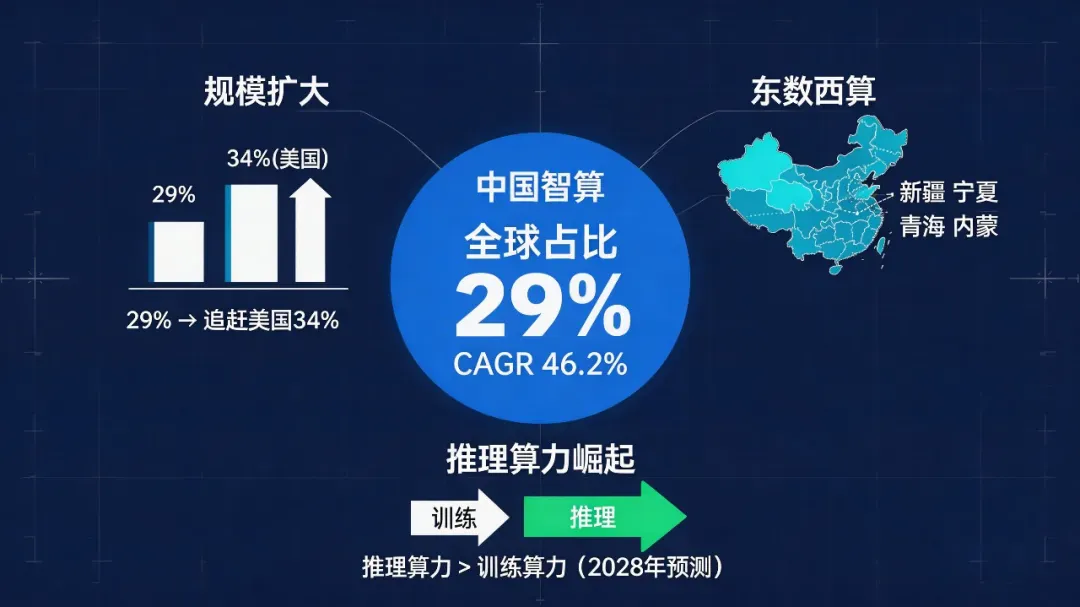
一是 规模继续扩大 。2024年底中国智算规模占全球约29%,仅次于美国的34%(IDC数据)。中国智算的复合增速预测在46.2%——这个速度,如果维持下去,格局变化会很快。
二是 "东数西算"式的地理分布 。算力密集区不一定要建在电力紧张的沿海城市,新疆、宁夏、青海、内蒙这些地方电力资源丰富,正在成为新的AIDC集聚地。
三是 推理算力的权重上升 。过去大家主要关注训练算力(训练大模型)。但随着模型逐渐成熟, 推理 ——也就是让模型实际回答你的问题、执行任务——会消耗越来越多的算力。有分析认为,推理算力最终会超过训练算力的体量。这两者对硬件架构的要求不完全一样,AIDC的形态也会随之演变。
当然,不是所有问题都解决了。
液冷的标准化还是一团糟——冷板、CDU、连接器,各家规格不统一,装进去之后出了问题找谁负责都说不清楚。能源瓶颈在部分地区已经开始显现,算力建出来,电力配套跟不上,空转的机器也不少。
说到底
AIDC这个词,你可能刚刚才第一次看到。
但它已经悄悄变成了一种基础设施——不是未来的,是现在进行时的。你每次用大模型对话,背后一定有一片机房在嗡嗡作响,散热液在管道里流动,GPU在以你感知不到的速度,完成某种运算。
2025年全球智算投资规模之大,放在任何一个历史节点都是异常的。
但细想想,也许并不异常。
每一次基础设施的浪潮,都是这样的:先是听不懂,然后觉得贵,然后突然有一天变成了空气——你不再关注它,因为它无处不在了。
电力是这样来的。互联网是这样来的。
AIDC大概也是。
只是不知道,这一次的时间窗口,到底有多长。
继续滑动看下一个
非你可思
向上滑动看下一个